Vay mua nhà: Đa số người dân chỉ dám vay dưới một nửa giá trị căn hộ
Cầu thực tăng nhưng nguồn cung đi lệch hướng
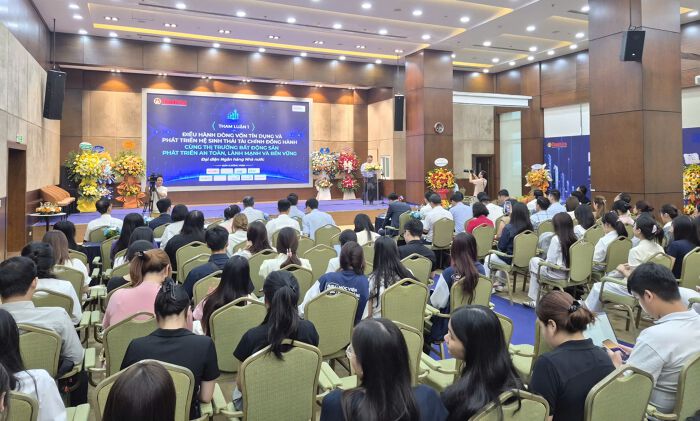
Tại Hội thảo "Khơi thông nguồn vốn cho thị trường bất động sản bền vững" (Báo Thanh tra tổ chức ngày 22/7), ông Đào Văn Hà – Phó Vụ trưởng Vụ Dự báo, thống kê, Ngân hàng Nhà nước – nhận định bất động sản là ngành có độ lan tỏa cao, liên kết chặt với nhiều lĩnh vực sản xuất, dịch vụ, đồng thời chiếm tỷ trọng lớn trong tài sản bảo đảm của hệ thống ngân hàng. Bởi vậy, một thị trường bất động sản phát triển lành mạnh sẽ tác động trực tiếp tới ổn định kinh tế vĩ mô.
Toàn cảnh hội thảo.
Ông cũng chỉ ra rằng dù hành lang pháp lý về đất đai, nhà ở đang dần hoàn thiện, thị trường vẫn tồn tại nhiều điểm nghẽn cũ: sản phẩm mất cân đối, thiếu nhà phù hợp thu nhập, dự án đình trệ vì thủ tục pháp lý, dữ liệu đất đai và quy hoạch chưa liên thông. Trong khi đó, doanh nghiệp địa ốc vẫn dựa chủ yếu vào vốn tín dụng ngân hàng vì thiếu các kênh huy động vốn trung – dài hạn.
Ông Nguyễn Quốc Anh, Phó Tổng Giám đốc Batdongsan.com.vn chia sẻ cho thấy bức tranh khá rõ: mức độ quan tâm tới chung cư đã tăng từ 38% (tháng 1/2026) lên 49% (tháng 6/2026). Trong hơn 1.000 người được khảo sát, 67% có nhu cầu mua để ở thực, chỉ 33% mua với mục đích đầu tư.
Vấn đề là nguồn cung lại không đi theo hướng đó. Trong khi hơn một nửa nhu cầu tìm mua rơi vào phân khúc trung cấp trở xuống, giá căn hộ trung cấp lại đã leo lên mức 55-60 triệu đồng/m². Theo ông Nguyễn Quốc Anh, đây là khoảng cách kéo dài suốt 5-7 năm qua, chứ không phải diễn biến mới.
Vì sao 91% người mua chỉ muốn vay dưới 50% giá trị nhà?
Giá nhà cao khiến tâm lý vay vốn của người mua trở nên dè dặt hơn. Số liệu khảo sát cho thấy: 84% người được hỏi chấp nhận vay để mua nhà, song có tới 91% chỉ muốn vay dưới nửa giá trị căn hộ, và 81% chỉ vay nếu lãi suất ở mức dưới 9%.
Một điểm đáng chú ý khác: đa số người mua muốn khoản trả gốc và lãi hằng tháng chỉ dừng ở 20-40% thu nhập. Hễ lãi suất chạm ngưỡng trên 10%, giao dịch trên thị trường thường chững lại do người mua phải cân đối kỹ hơn bài toán trả nợ.
Từ phía ngân hàng, bà Vũ Thị Thu Hà – Giám đốc Sản phẩm tín dụng, Khối Khách hàng cá nhân ABBank – cho biết các tổ chức tín dụng hiện mới chỉ cố định lãi suất trong 24-36 tháng đầu. Nhưng để khách hàng an tâm ra quyết định tài chính dài hạn, mức thời gian cố định lý tưởng nên là khoảng 5 năm. Nút thắt nằm ở chỗ ngân hàng huy động vốn ngắn hạn nhưng lại cho vay mua nhà 15-30 năm — độ lệch kỳ hạn này vừa khiến lãi suất khó giữ ổn định, vừa làm tăng rủi ro cho cả hệ thống.
Nếu cứ tiếp tục theo đuổi mục tiêu "ai cũng phải có nhà riêng", áp lực tài chính lên người dân sẽ ngày càng nặng. Dịch chuyển một phần nhu cầu sang thuê nhà dài hạn, theo các chuyên gia, mới là hướng đi thực tế hơn với khả năng chi trả của phần lớn người lao động, đặc biệt là nhóm trẻ tại đô thị.
Gần 10.000 ha đất làm nhà ở xã hội — nhưng vốn dài hạn mới là bài toán khó
Ông Hà Quang Hưng – Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng) – cho biết định hướng sắp tới sẽ phát triển song song ba mảng: nhà ở thương mại, nhà ở xã hội và nhà cho thuê, trong đó nhà cho thuê được xác định là phân khúc mang tính chiến lược, dài hơi. Bộ đang hướng tới ưu tiên phát triển nhà cho thuê giá hợp lý bằng nguồn lực nhà nước, song song với đề xuất các ưu đãi về đất đai, thuế, tài chính, tín dụng để hút doanh nghiệp và quỹ đầu tư dài hạn tham gia.
Cái khó lớn nhất của mô hình nhà cho thuê chính là thời gian thu hồi vốn quá dài — nhà đầu tư bỏ vốn lớn ngay từ đầu nhưng có thể phải chờ 20-30 năm mới hoàn vốn. Nếu dùng vốn vay thương mại ngắn hạn, lãi suất cao sẽ khiến dự án khó hiệu quả và khó giữ mức giá thuê hợp lý cho người dân. Do đó, nhà cho thuê cần được "nuôi" bằng dòng vốn có kỳ hạn tương ứng: bên cạnh tín dụng ngân hàng, cần thêm quỹ đầu tư bất động sản, trái phiếu minh bạch, kênh chứng khoán và vốn nước ngoài.
Theo ông Đào Văn Hà, bài toán hiện nay không chỉ dừng ở việc "khơi thông" dòng vốn, mà quan trọng hơn là phân bổ đúng chỗ — nơi tạo ra giá trị thực cho nền kinh tế và giúp người dân tiếp cận nhà ở với chi phí hợp lý. Vốn chảy vào dự án pháp lý rõ ràng, đáp ứng nhu cầu thực sẽ là tín dụng an toàn; ngược lại, vốn đổ vào đầu cơ hay dự án chưa hoàn thiện pháp lý dễ trở thành mầm mống rủi ro cho cả hệ thống.
Vốn cũng cần song hành với quỹ đất và hạ tầng phù hợp. Cả nước hiện có gần 10.000 ha đất dành cho nhà ở xã hội, nhưng điều mấu chốt là quỹ đất này có nằm gần khu dân cư, nơi làm việc, hệ thống giao thông hay không. Một dự án nhà cho thuê giá rẻ nhưng ở quá xa trung tâm, thiếu trường học, bệnh viện, phương tiện công cộng sẽ khó thu hút người thuê. Ngược lại, khi metro, xe buýt và các tuyến kết nối liên vùng được đầu tư đồng bộ, người lao động hoàn toàn có thể sống xa trung tâm hơn với chi phí thấp mà vẫn đảm bảo thời gian di chuyển hợp lý.
Nhìn rộng ra, phát triển nhà cho thuê không đơn giản là xây thêm căn hộ, mà là bài toán tổng hòa giữa vốn dài hạn, quỹ đất sạch, hạ tầng giao thông và chính sách hỗ trợ người thuê. Khi các mảnh ghép này được giải quyết đồng bộ, thuê nhà mới có thể trở thành một lựa chọn sống ổn định, lâu dài — thay vì chỉ là phương án tạm bợ trước khi mua được nhà. Và khi đó, thị trường bất động sản cũng sẽ dần dịch chuyển trọng tâm: từ chạy theo tăng giá tài sản sang phục vụ đúng khả năng chi trả và nhu cầu ở thực của người dân.
Đặc quyền sống giữa thiên đường lễ hội, nghệ thuật, thể thao 365 ngày/năm của cư dân Vịnh Tiên
Vì sao VinFast VF 5 là “ô tô quốc dân” cho lái mới?
Bamboo Mely chính thức ra mắt tại sự kiện “Vươn Mình Tỏa Sáng” – Khẳng định bước tiến mới của thương hiệu bỉm Việt
VinFast VF 7 ghi điểm với gia đình Việt: Không gian rộng thoáng, tiết kiệm chi phí từ tiền sạc tới bảo dưỡng
Ý kiến của bạn