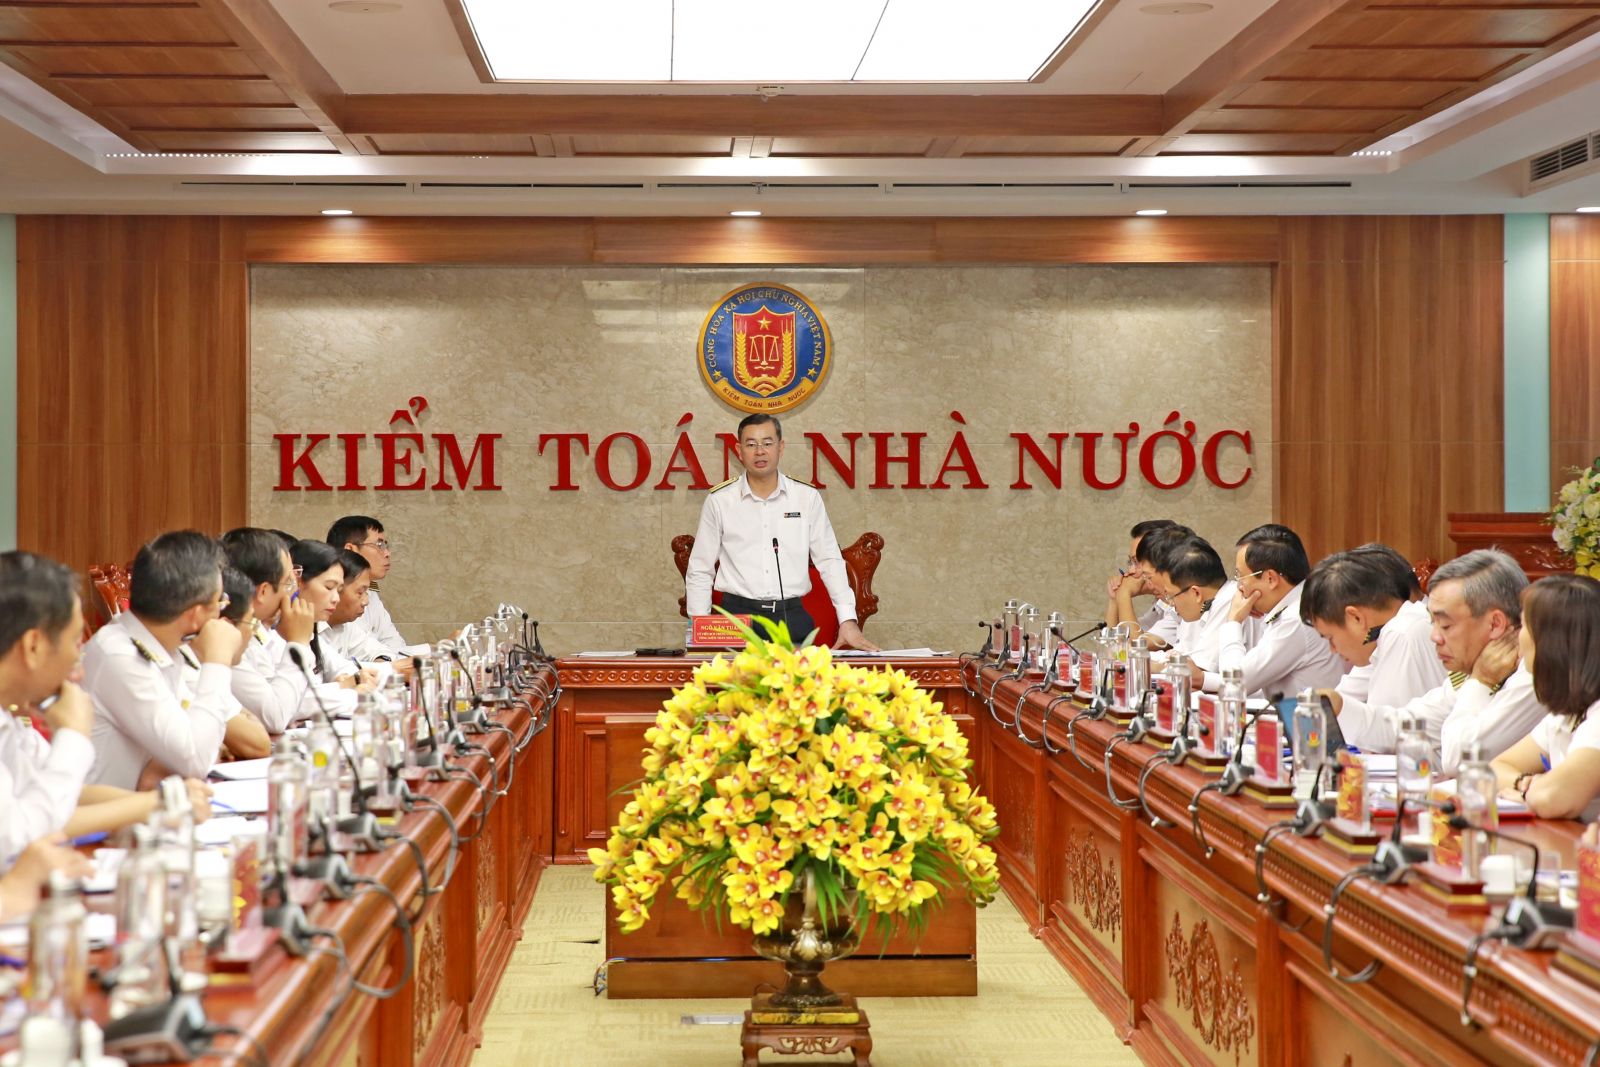
Hoàn thiện khuôn khổ nghề nghiệp cho hoạt động kiểm toán

Hoàn thiện khuôn khổ quy định nghề nghiệp
Ngày 11/7/1994, KTNN được thành lập theo Nghị định số 70-CP của Chính phủ, đánh dấu khởi điểm thêm một công cụ mới, đắc lực, hữu hiệu của Đảng và Nhà nước trong hệ thống các công cụ kiểm tra, kiểm soát nhằm đáp ứng yêu cầu và tình hình bối cảnh của công cuộc đổi mới, hội nhập quốc tế và minh bạch nền tài chính quốc gia. Để thực hiện mục tiêu đó, bên cạnh việc KTNN phải độc lập theo khuyến cáo của Tổ chức quốc tế các cơ quan kiểm toán tối cao (INTOSAI) và Hiến pháp năm 2013, củng cố và xác lập địa vị pháp lý thì phải hoàn thiện khuôn khổ quy định nghề nghiệp góp phần gia tăng chất lượng ý kiến kiểm toán về quản lý, sử dụng hiệu quả nguồn lực của quốc gia.
Từ khi thành lập đến nay, KTNN đã ban hành ba hệ thống CMKTNN (Hệ thống CMKTNN năm 1999, Hệ thống CMKTNN năm 2010 và Hệ thống CMKTNN năm 2016); các Hệ thống CMKTNN ban hành sau ngày càng hoàn thiện hơn và phù hợp hơn với yêu cầu thực tiễn hoạt động kiểm toán của KTNN; đồng thời quy định cho cả 3 loại hình kiểm toán là kiểm toán tài chính, kiểm toán tuân thủ và kiểm toán hoạt động.
Hiện nay, trước những yêu cầu mới, KTNN tiếp tục sửa đổi, bổ sung Hệ thống CMKTNN theo hướng cập nhật với Hệ thống chuẩn mực kiểm toán do INTOSAI ban hành; tuân thủ Luật KTNN và luật pháp của Việt Nam có liên quan; phù hợp với thể chế, cơ chế quản lý của Việt Nam, điều kiện, môi trường hoạt động và trình độ phát triển của KTNN.
Trên cơ sở các nguyên tắc cơ bản được quy định trong Hệ thống CMKTNN, KTNN đã xây dựng và hoàn thiện Quy trình kiểm toán của KTNN. Quy trình kiểm toán của KTNN quy định trình tự, thủ tục tiến hành các công việc của cuộc kiểm toán do KTNN thực hiện; được xây dựng trên cơ sở quy định của Luật KTNN, Hệ thống CMKTNN và thực tiễn hoạt động kiểm toán. Quy trình kiểm toán của KTNN là căn cứ để xây dựng các hướng dẫn kiểm toán đối với từng lĩnh vực kiểm toán của KTNN như: Hướng dẫn kiểm toán ngân sách bộ, ngành, cơ quan trung ương; Hướng dẫn kiểm toán ngân sách địa phương; Hướng dẫn kiểm toán dự án đầu tư xây dựng công trình; Hướng dẫn kiểm toán chương trình mục tiêu quốc gia của KTNN; Hướng dẫn kiểm toán doanh nghiệp; Hướng dẫn kiểm toán các tổ chức tài chính ngân hàng; Hướng dẫn kiểm toán công nghệ thông tin; Hướng dẫn kiểm toán hoạt động; Hướng dẫn kiểm toán môi trường; Hướng dẫn kiểm toán báo cáo tổng quyết toán; Hướng dẫn kiểm toán báo cáo quyết toán ngân sách bộ, cơ quan trung ương và báo cáo quyết toán ngân sách địa phương…
Đối với một số CMKTNN mang tính chuyên môn sâu như đánh giá rủi ro và xác định trọng yếu, thu thập bằng chứng kiểm toán, lấy mẫu kiểm toán, hình thành ý kiến kiểm toán…, KTNN đã cụ thể hóa thành các Hướng dẫn cụ thể hơn như: Hướng dẫn phương pháp tiếp cận kiểm toán dựa trên đánh giá rủi ro và xác định trọng yếu trong kiểm toán báo cáo quyết toán dự án đầu tư; trong kiểm toán báo cáo tài chính doanh nghiệp; trong kiểm toán báo cáo tài chính ngân hàng; trong kiểm toán báo cáo tài chính, báo cáo quyết toán của đơn vị hành chính và đơn vị sự nghiệp công lập; Hướng dẫn về bằng chứng kiểm toán…
Bên cạnh đó, các văn bản quy định về tổ chức, hoạt động kiểm toán và kiểm soát hoạt động kiểm toán cũng thường xuyên được cập nhật, hoàn thiện như: Quy chế tổ chức và hoạt động của Đoàn kiểm toán; Quy chế Kiểm soát chất lượng kiểm toán; Quy định danh mục hồ sơ kiểm toán; chế độ nộp lưu, bảo quản, khai thác và hủy hồ sơ kiểm toán của KTNN; Quy định lập, thẩm định và ban hành kế hoạch kiểm toán năm của KTNN; Quy định trình tự lập, thẩm định, xét duyệt và tổ chức thực hiện kế hoạch kiểm toán tổng quát của cuộc kiểm toán; Quy định trình tự lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán của KTNN; Quy định theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán của KTNN …
Ngoài ra, với vai trò tài liệu hóa hoạt động kiểm toán, Hệ thống mẫu biểu hồ sơ kiểm toán cũng được xây dựng và hoàn thiện nhằm tạo sự đồng bộ, thống nhất, chuẩn hóa trong ghi chép, phản ánh diễn biến, nội dung, kết quả kiểm toán, hỗ trợ công tác quản lý, điều hành hoạt động kiểm toán và kiểm soát chất lượng kiểm toán, góp phần chính quy và chuyên nghiệp hoá hoạt động kiểm toán.
Tiếp tục hoàn thiện các văn bản liên quan
Có thể nói, trong 30 năm xây dựng và phát triển, hệ thống các văn bản chuyên môn nghiệp vụ của KTNN đã không ngừng được hoàn thiện một cách toàn diện và từng bước chuyên nghiệp phù hợp với trình độ phát triển của KTNN cũng như chuẩn mực và thông lệ quốc tế; góp phần cùng với Luật KTNN tạo nên sự thống nhất và đồng bộ của khuôn khổ pháp lý cho tổ chức và hoạt động của KTNN.
Mặc dù vậy, trong nhiều thời điểm các văn bản hướng dẫn chuyên môn nghiệp vụ, các văn bản quản lý, kiểm soát chất lượng kiểm toán của KTNN còn chưa được cập nhật kịp thời, rà soát thường xuyên khi có sự thay đổi của các quy định trong Luật KTNN và các luật liên quan; đồng thời, quá trình áp dụng vào thực tiễn hoạt động của KTNN còn có những vướng mắc, bất cập nhất định cần tiếp tục phải được nghiên cứu, sửa đổi cho phù hợp.
Với tầm quan trọng của hệ thống quy định nghề nghiệp tác động trực tiếp tới chất lượng kiểm toán, Chiến lược phát triển KTNN đến năm 2030 đã xác định: “Giai đoạn 2021-2025:… tiếp tục hoàn thiện các văn bản liên quan đến tổ chức và hoạt động của KTNN như: Hướng dẫn phương pháp tiếp cận kiểm toán dựa trên trọng yếu, rủi ro theo từng lĩnh vực kiểm toán; tổ chức, quản lý hoạt động kiểm toán; hệ thống các Quy trình kiểm toán, Chuẩn mực KTNN phù hợp với thông lệ quốc tế, đáp ứng yêu cầu kiểm toán trong môi trường kỹ thuật số, trong đó tập trung rà soát hệ thống CMKTNN đã ban hành, xây dựng Cẩm nang kiểm toán, Hướng dẫn nghiệp vụ kiểm toán cho từng lĩnh vực. Giai đoạn 2026-2030:… rà soát, cập nhật và hoàn thiện hệ thống văn bản thuộc thẩm quyền ban hành của Tổng KTNN”.
Tái thiết giao thông Vĩnh Hưng: Từ “mê cung ngõ hẹp” đến đại lộ 60m và cầu Cự Khối
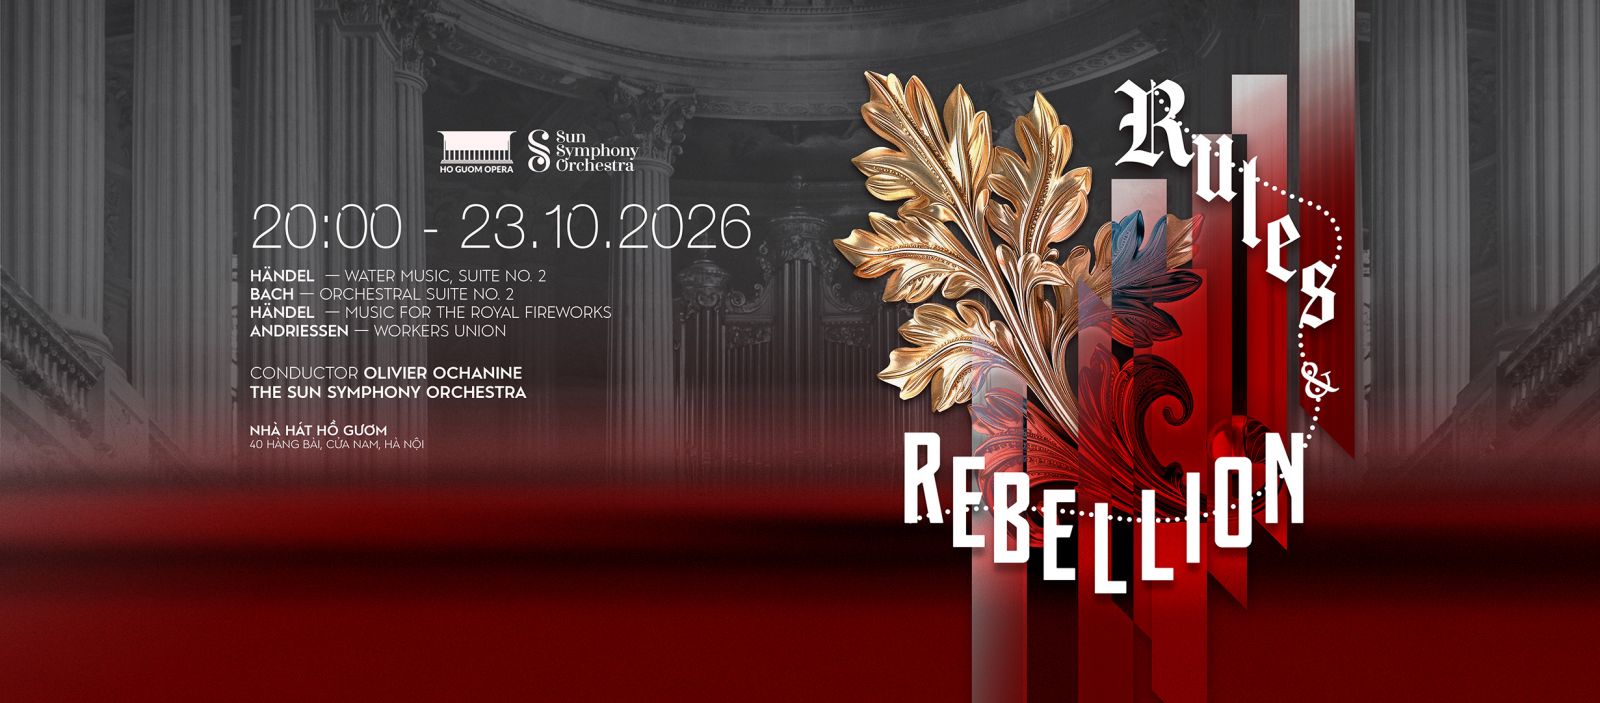
Ngày 23/10, Dàn nhạc SSO mang đến cuộc đối thoại giữa chuẩn mực và nổi loạn qua gần 300 năm âm nhạc
Tái thiết lõi đô thị: Bài học từ cường quốc châu Á và lời giải cho Vĩnh Hưng
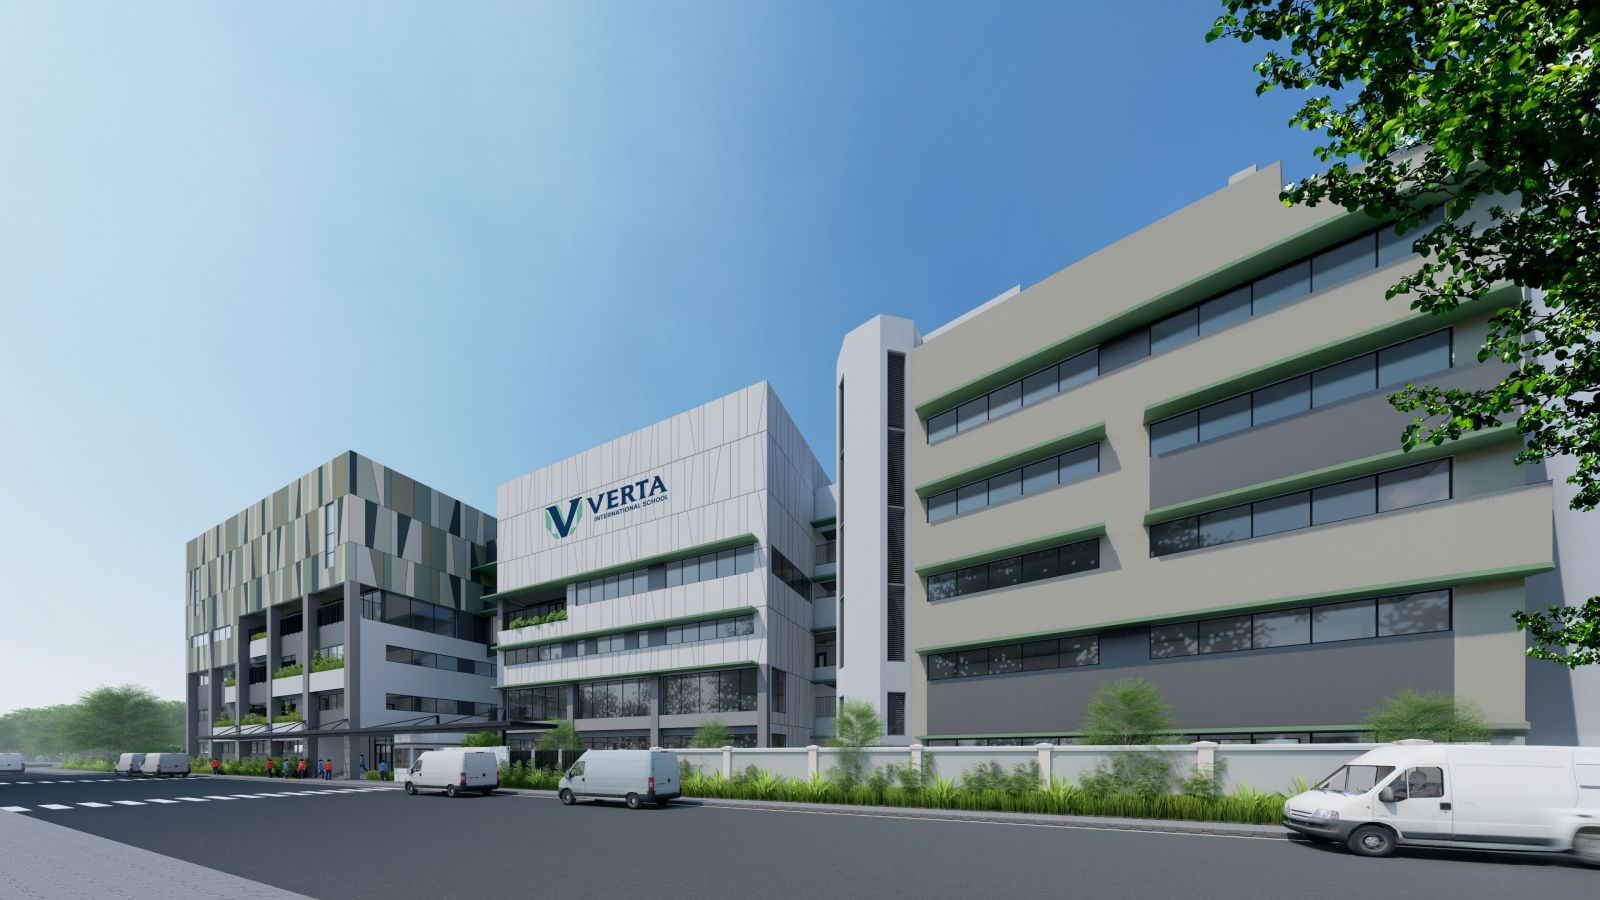
VINGROUP công bố thành lập VERTA - Mô hình giáo dục phổ thông mới trong thời đại AI
Ý kiến của bạn