
Bộ Tài chính đề xuất miễn, giảm thuế thu nhập doanh nghiệp
Có thể bạn quan tâm
Theo Bộ Tài chính, để đảm bảo đúng theo quy định tại Nghị quyết số 198/2025/QH15 cũng như quy định của pháp luật về thuế thu nhập doanh nghiệp, dự thảo Nghị định đề xuất nội dung hướng dẫn miễn, giảm thuế thu nhập doanh nghiệp như sau:
Doanh nghiệp khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, đổi mới sáng tạo được công nhận bởi cơ quan có thẩm quyền theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn; công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo là công ty thực hiện quản lý quỹ đầu tư khởi nghiệp sáng tạo theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa có thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn:
Cụ thể, được miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp đối với khoản thu nhập này;
Thời gian miễn thuế, giảm thuế đối với thu nhập tại khoản này được tính liên tục từ năm đầu tiên có thu nhập chịu thuế từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo; trường hợp không có thu nhập chịu thuế trong 03 năm đầu, kể từ năm đầu tiên có doanh thu từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo thì thời gian miễn thuế, giảm thuế được tính từ năm thứ tư;
Phải hạch toán riêng thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo được miễn thuế tại khoản này với thu nhập từ hoạt động sản xuất, kinh doanh không được ưu đãi thuế khác; trường hợp không hạch toán riêng được thì phần thu nhập từ hoạt động được ưu đãi thuế được xác định bằng (=) tổng thu nhập chịu thuế nhân (x) với tỷ lệ phần trăm (%) doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh được ưu đãi thuế so với tổng doanh thu hoặc tổng chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, đổi mới sáng tạo trong kỳ tính thuế;
Trường hợp có khoản doanh thu hoặc chi phí được trừ không thể hạch toán riêng được thì khoản doanh thu hoặc chi phí được trừ đó xác định theo tỷ lệ giữa doanh thu hoặc chi phí được trừ của hoạt động sản xuất, kinh doanh hưởng ưu đãi thuế trên tổng doanh thu hoặc chi phí được trừ của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, đổi mới sáng tạo.
Đề xuất miễn thuế thu nhập doanh nghiệp từ chuyển nhượng cổ phần
Theo đó, doanh nghiệp có thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo: Được miễn thuế thu nhập doanh nghiệp đối với khoản thu nhập này; Thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp quy định tại khoản này là thu nhập có được từ chuyển nhượng một phần hoặc toàn bộ cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo (bao gồm cả trường hợp bán doanh nghiệp), trừ thu nhập từ chuyển nhượng cổ phần của công ty đại chúng theo quy định của Luật Chứng khoán.
Trường hợp bán toàn bộ công ty trách nhiệm hữu hạn một thành viên do tổ chức làm chủ sở hữu dưới hình thức chuyển nhượng vốn có gắn với bất động sản thì kê khai và nộp thuế thu nhập doanh nghiệp theo hoạt động chuyển nhượng bất động sản.
Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu
Đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu không bao gồm doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp; doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới: Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu;
Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu; Quy định ưu đãi tại khoản này không áp dụng đối với thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Theo dự thảo, trong cùng một thời gian, nếu doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, đổi mới sáng tạo, doanh nghiệp nhỏ và vừa có khoản thu nhập được hưởng miễn thuế, giảm thuế theo quy định tại khoản 1 và khoản 3 nêu trên vừa được hưởng miễn thuế, giảm thuế khác với quy định tại Nghị định này thì được lựa chọn hưởng miễn thuế, giảm thuế có lợi nhất và thực hiện ổn định, không thay đổi trong thời gian miễn thuế, giảm thuế.
Trường hợp trong kỳ tính thuế đầu tiên mà doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp sáng tạo, đổi mới sáng tạo, doanh nghiệp nhỏ và vừa quy định tại khoản 1 và khoản 3 nêu trên có thời gian hoạt động sản xuất, kinh doanh được miễn thuế, giảm thuế dưới 12 tháng thì được lựa chọn hưởng miễn thuế, giảm thuế theo quy định tại Nghị định này ngay từ kỳ tính thuế đầu tiên đó hoặc đăng ký với cơ quan thuế thời gian bắt đầu được miễn thuế, giảm thuế từ kỳ tính thuế tiếp theo.
Khoản 1, 2, 4 Điều 10 Nghị quyết số 198/2025/QH15 nêu rõ:
1. Miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo. Việc xác định thời gian miễn, giảm thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
2. Miễn thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo.
4. Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Thư thả đổi nhà bên vịnh di sản, nâng cấp không gian sống nhờ voucher đặc quyền 30%
Kề biển, gần trung tâm, Vinhomes Green Paradise trao cho cư dân quyền có cả sự nghiệp và chất lượng sống
Vốn ban đầu từ 2,5 tỷ đồng, sở hữu nhà phố bên vịnh di sản, thảnh thơi vun đắp tổ ấm, mở lối kinh doanh
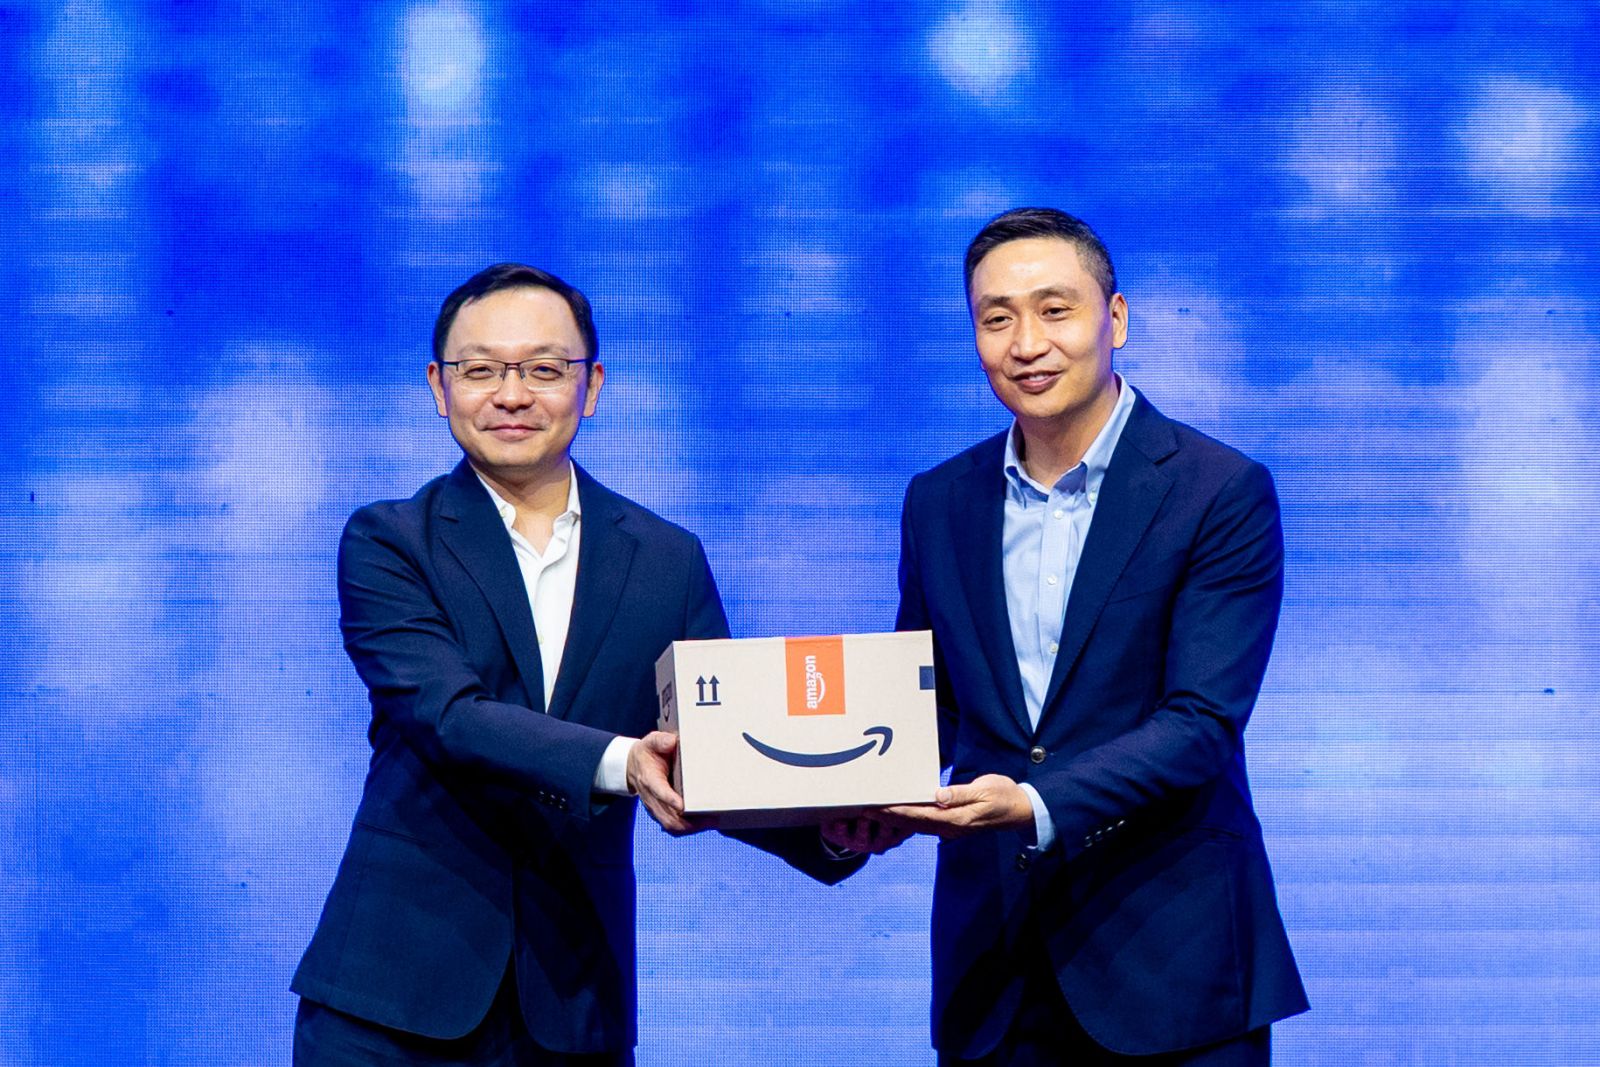
Amazon Global Selling Việt Nam đặt ra mục tiêu năm 2027 cùng ba ưu tiên chiến lược để hỗ trợ nhà bán hàng Việt Nam tăng trưởng.
Ý kiến của bạn